మీకు క్రెడిట్ కార్డ్ ఉందా? అయితే వీటి గురించి తప్పక తెలుసుకోండి
Advertisement
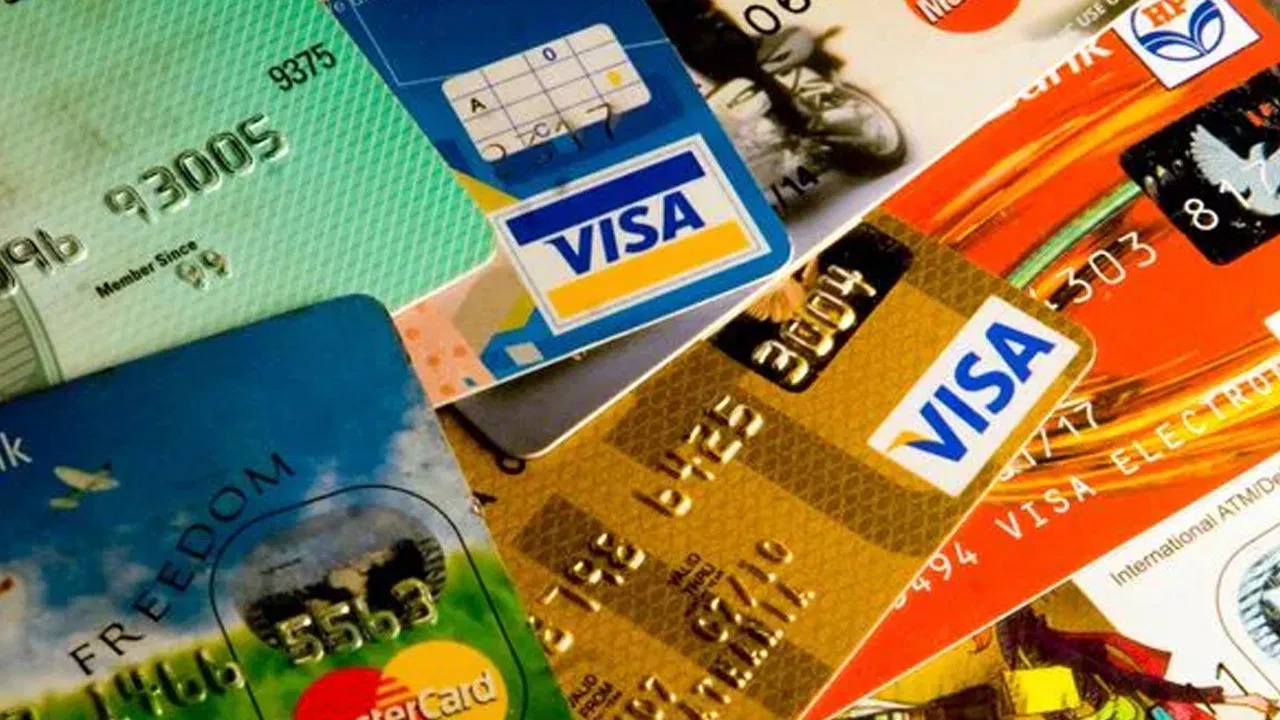
హైదరాబాద్: క్రెడిట్ కార్డులు ఇప్పుడు అందరికీ అందుబాటులో ఉన్నా, వాటిపై సరైన అవగాహన లేకపోతే అప్పుల్లో చిక్కుకునే ప్రమాదం ఉంది. APR, వార్షిక ఫీజు, క్రెడిట్ లిమిట్, మినిమమ్ డ్యూ, బిల్లింగ్ సైకిల్, గ్రేస్ పీరియడ్ వంటి కీలక నిబంధనలను అర్థం చేసుకోవడం ద్వారా కార్డును సురక్షితంగా ఉపయోగించవచ్చు. ఒకప్పుడు సంపన్నులకు మాత్రమే పరిమితమైన క్రెడిట్ కార్డులు నేడు సామాన్యులకు కూడా అందుబాటులోకి వచ్చాయి. బ్యాంకులు విస్తృతంగా కార్డులు జారీ చేస్తుండటంతో వినియోగం పెరిగింది. సరైన అవగాహన లేకుండా వాడుతున్న వినియోగదారులు అనుకోకుండా అప్పుల ఊబిలో పడుతున్నారని ఆర్థిక నిపుణులు హెచ్చరిస్తున్నారు. APR: బిల్లును గడువు తేదీకి ముందే పూర్తిగా చెల్లించకపోతే మిగిలిన మొత్తంపై పడే వార్షిక వడ్డీ రేటును APR అంటారు. సాధారణంగా ఇది 36 శాతం నుంచి 42 శాతం వరకు ఉండొచ్చు. కొనుగోళ్లు, క్యాష్ అడ్వాన్స్లకు వేర్వేరు రేట్లు ఉంటాయి. వార్షిక ఫీ మరియు క్రెడిట్ లిమిట్: కార్డు వినియోగానికి బ్యాంకులు వసూలు చేసే ఫీజును వార్షిక ఫీ అంటారు. కొన్ని కార్డుల్లో ఇది మాఫీ అవుతుంది. కార్డు ద్వారా ఖర్చు చేయగల గరిష్ఠ మొత్తాన్ని క్రెడిట్ లిమిట్ అంటారు. ఇది ఆదాయం, క్రెడిట్ స్కోర్ ఆధారంగా నిర్ణయించబడుతుంది. మినిమమ్ డ్యూ: బిల్లులో చూపించే కనీస బకాయి మాత్రమే చెల్లిస్తే లేట్ ఫీజు తప్పించుకోవచ్చు, కానీ మిగిలిన మొత్తంపై అధిక వడ్డీ పడుతుంది. అందుకే పూర్తి బిల్లు చెల్లించడం మంచిదని నిపుణులు సూచిస్తున్నారు. బిల్లింగ్ సైకిల్ మరియు గ్రేస్ పీరియడ్: ప్రతి 28–31 రోజులకు బిల్లింగ్ సైకిల్ ముగియడంతో స్టేట్మెంట్ వస్తుంది. బిల్ తేదీ నుంచి డ్యూ డేట్ వరకు ఉన్న వ్యవధినే గ్రేస్ పీరియడ్ అంటారు. ఈ సమయంలో పూర్తి బిల్లు చెల్లిస్తే వడ్డీ పడదు.